Lors de la signature d’un contrat de location de véhicule, deux termes juridiques et financiers reviennent systématiquement : la caution (ou dépôt de garantie) et la franchise. Bien qu’ils soient étroitement liés, ils désignent deux concepts très différents.
La confusion entre ces deux éléments est fréquente et peut être source de malentendus entre l’agence et le locataire en cas de sinistre. Dans une démarche de transparence totale, cet article vous explique clairement la différence entre ces deux montants et détaille les responsabilités de chacun (client et agence) en cas d’accident.
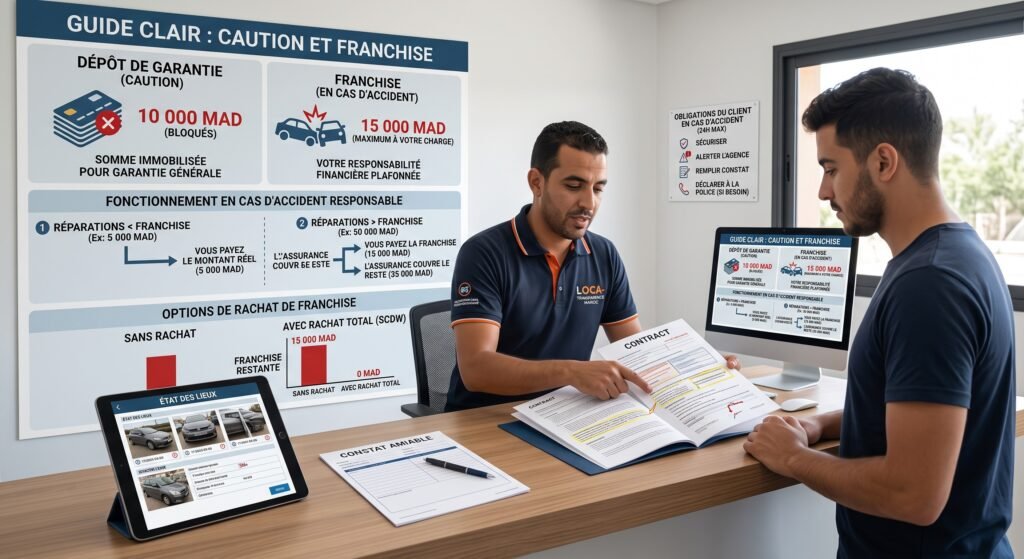
1. Comprendre les termes : Caution vs Franchise
Pour partir sur de bonnes bases, il est essentiel de distinguer ces deux montants :
La Caution (ou Dépôt de Garantie)
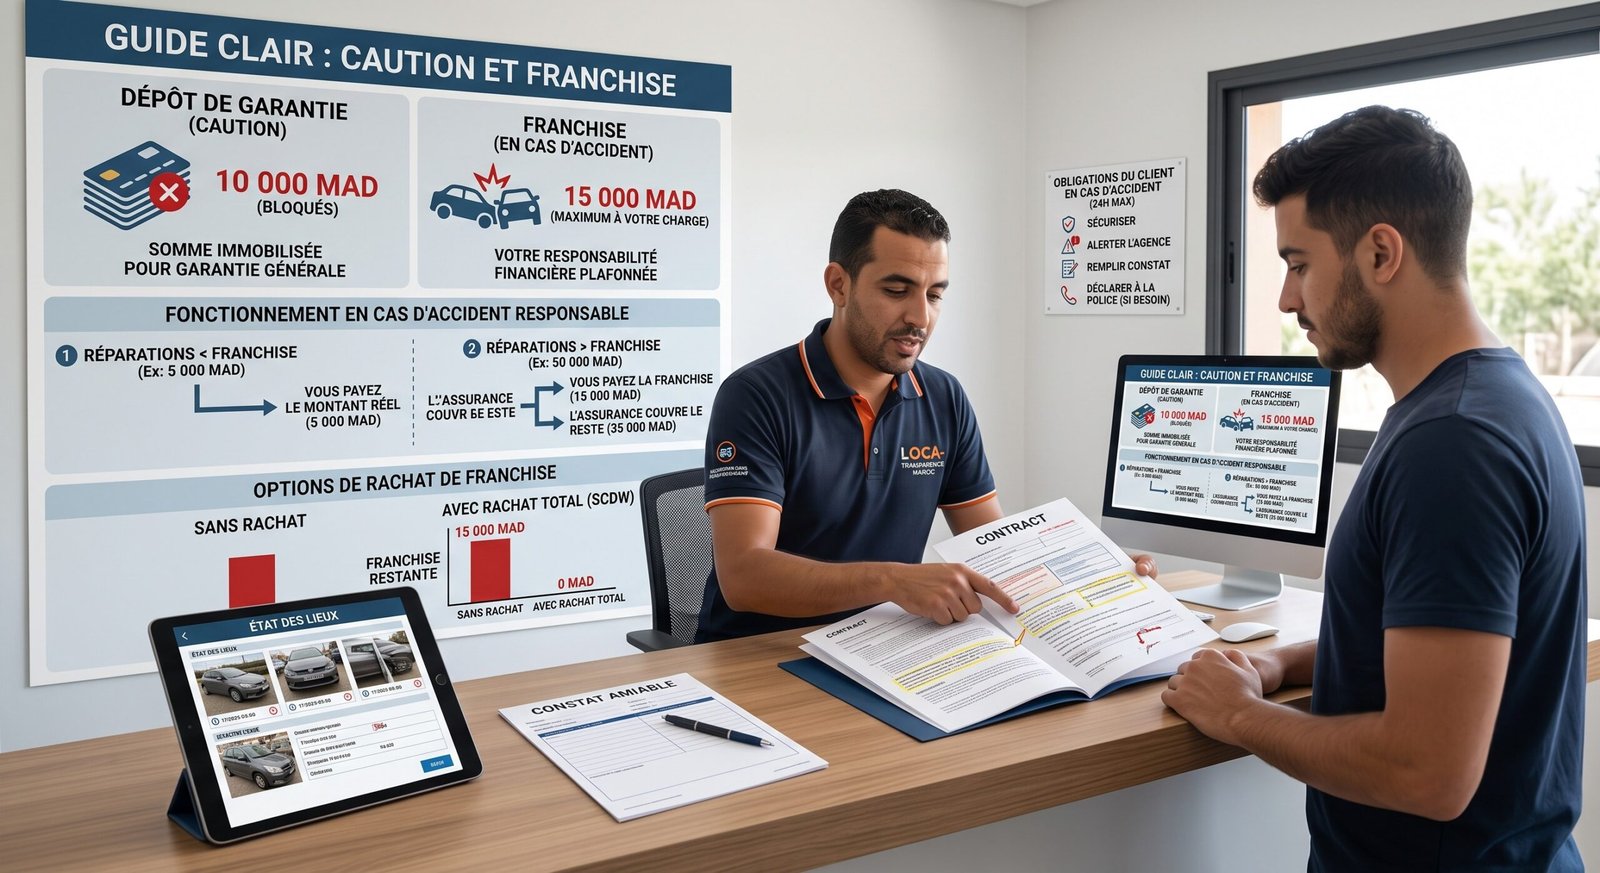
Il s’agit d’une somme d’argent bloquée (généralement via une pré-autorisation sur votre carte bancaire) au moment de la remise des clés.
- Son rôle : C’est une sécurité pour l’agence de location. Elle garantit le paiement d’éventuels frais supplémentaires à la restitution du véhicule (jours de retard, véhicule rendu sans le plein de carburant, nettoyage extrême, ou dommages non couverts).
- Le principe : Si le véhicule est restitué dans l’état exact où il a été loué, cette somme est intégralement débloquée.
La Franchise
La franchise est le montant maximum qui reste à la charge du locataire en cas de dommages causés au véhicule ou de vol, lorsque celui-ci est responsable ou qu’aucun tiers n’est identifié.
- Son rôle : Elle définit le plafond de votre responsabilité financière concernant les réparations.
- Le principe : Le montant de la franchise doit obligatoirement figurer sur votre contrat de location. Si les réparations coûtent moins cher que la franchise, vous ne payez que le montant réel des réparations. Si elles coûtent plus cher, l’assurance de l’agence prend le relais pour le dépassement.
2. En cas d’accident : Les responsabilités du Client
Lorsqu’un sinistre survient, le client locataire a des obligations strictes pour que la couverture d’assurance puisse s’appliquer.
- Sécuriser et alerter : La priorité absolue est de sécuriser les lieux. Ensuite, le client doit immédiatement contacter l’agence de location pour l’informer de la situation.
- Le Constat Amiable : C’est la pièce maîtresse. En cas d’accident avec un tiers, le client doit impérativement remplir un constat amiable, peu importe qui est en tort. En cas de vandalisme, de vol ou de délit de fuite, un dépôt de plainte auprès des forces de l’ordre (police ou gendarmerie) est obligatoire.
- Le respect des délais : Le locataire dispose généralement d’un délai très court (souvent 24 à 48 heures maximum) pour remettre le constat amiable ou le récépissé de dépôt de plainte à l’agence. Sans ces documents, l’assurance peut refuser la prise en charge, et le client pourrait être tenu responsable de l’intégralité des frais.
3. En cas d’accident : Les responsabilités de l’Agence
Une agence de location professionnelle ne se contente pas de louer un véhicule ; elle a un devoir d’assistance et de gestion transparente.
- L’Assistance et l’accompagnement : L’agence doit guider le client dans les démarches à suivre, coordonner le remorquage si le véhicule est immobilisé, et, selon les conditions du contrat, proposer un véhicule de remplacement.
- La gestion administrative : C’est à l’agence de transmettre le constat amiable et de déclarer officiellement le sinistre à sa compagnie d’assurance dans les délais légaux (généralement 5 jours ouvrés).
- Transparence sur les coûts : L’agence a l’obligation de justifier toute retenue financière. Elle doit se baser sur une grille tarifaire claire, un devis d’un garagiste professionnel, ou le rapport d’un expert automobile indépendant pour évaluer le coût des réparations.
4. Qui paie quoi ? Trois scénarios fréquents
Pour illustrer concrètement le fonctionnement de la franchise et l’utilisation de la caution, voici les trois situations les plus courantes :
Scénario 1 : Le client est NON RESPONSABLE (Tiers identifié en tort) Le constat amiable prouve que le locataire n’est pas responsable.
- Conséquence : Le locataire n’a rien à payer. La caution ne doit pas être encaissée pour les réparations. Elle est restituée une fois que les assurances ont confirmé les responsabilités.
Scénario 2 : Le client est RESPONSABLE (et les dégâts sont légers) Le locataire a accroché un poteau. Les réparations sont évaluées (devis à l’appui) à 300 €. La franchise inscrite au contrat est de 1 000 €.
- Conséquence : Le client ne paie que le montant réel des réparations, soit 300 €. L’agence retiendra ces 300 € sur la caution et restituera la différence.
Scénario 3 : Le client est RESPONSABLE (ou sans tiers) et les dégâts sont lourds Le locataire a eu un accident responsable nécessitant 4 000 € de réparations. La franchise au contrat est de 1 000 €.
- Conséquence : La responsabilité financière du client est plafonnée au montant de la franchise. Il paiera 1 000 € (somme généralement prélevée sur la caution). Les 3 000 € restants seront pris en charge par l’assurance de l’agence.
En conclusion
Une location sereine repose sur un contrat clair et une compréhension mutuelle des engagements. Prendre le temps de lire les conditions de sa franchise avant de prendre la route évite les mauvaises surprises. Du côté des agences, la transparence totale dans le traitement des sinistres est la clé pour bâtir une relation de confiance durable avec leurs clients.
Pour éviter tout problème et louer en toute sérénité, nous vous recommandons de choisir les agences membres de Glbooking GIE Digitale. Elles respectent toutes les mêmes standards de qualité et les mêmes conditions de transparence au Maroc. Visitez l’un de nos sites web pour réserver : www.glbooking.com